Banca îți verifică angajatorul înainte de credit, iar acum îl poți verifica și tu gratuit
Banca se uită și la firma care îți plătește salariul. Verifică gratuit și fără cont ce arată datele publice despre angajator, înainte de cererea de credit.
Poți avea un venit bun, rate plătite la timp și un avans pregătit, iar dosarul de credit să ridice totuși întrebări. Motivul nu ține întotdeauna de tine. În analiza unei cereri contează și felul în care banca privește angajatorul, stabilitatea venitului și politica de creditare valabilă în acel moment.
Până acum, persoana care solicita creditul afla târziu dacă firma la care lucrează are elemente ce pot cere explicații sau documente suplimentare. De multe ori, subiectul apărea după depunerea actelor, când banca cerea documente sau muta dosarul într-o analiză mai atentă. Finovo adaugă în platformă o opțiune prin care îți poți verifica angajatorul înainte să începi cererea.
Este prima dată când în România apare un astfel de verificator centralizat, gratuit, destinat persoanelor fizice care vor să înțeleagă dacă angajatorul le poate ajuta sau încurca într-un dosar de credit. Instrumentul este accesibil oricui și nu cere crearea unui cont în platforma Finovo.
De ce se uită banca și la angajator
Un credit se rambursează din venituri viitoare. Din acest motiv, banca nu verifică doar suma pe care o încasezi acum. Vrea să înțeleagă dacă venitul este eligibil, poate fi confirmat și are șanse să continue pe durata creditului tău. Angajatorul devine astfel o parte din contextul dosarului, fără ca firma să înlocuiască profilul tău de client.
Două persoane cu același salariu pot primi întrebări diferite. Una poate lucra într-o companie cunoscută și ușor de verificat, iar cealaltă într-o firmă nouă, cu puține informații publice sau cu date care trebuie clarificate. Asta nu înseamnă automat refuz. Înseamnă că banca poate cere dovezi suplimentare sau poate aplica o analiză diferită.
Contează și forma venitului, vechimea, continuitatea, domeniul de activitate și regulile finanțatorului. Niciun verificator extern nu poate reproduce integral analiza băncii. Poate însă să îți arate din timp unde ar putea apărea un minus legat de firmă, ca să nu confunzi o problemă a angajatorului cu o problemă a istoricului tău de plată.
Ce face noul verificator Finovo
Noul serviciu de verificare gratuită a angajatorului înainte de credit centralizează informațiile disponibile despre firmă și semnalează zonele care ar putea necesita atenție într-un dosar. Dacă angajatorul are un site identificabil, instrumentul îți arată și adresa lui. Este util mai ales când lucrezi pentru o companie al cărei nume comercial diferă de denumirea juridică sau când nu știai dacă firma are o prezență oficială online.
Serviciul nu acordă un rating angajatorului. Nu pune o notă firmei, nu spune că vei primi sau nu creditul și nu înlocuiește verificarea făcută de bancă. Rezultatul indică doar unde pot exista informații care merită înțelese înainte de depunerea dosarului.
Această diferență este importantă. Un semnal nu este un verdict. Poate exista o explicație simplă, un document care rezolvă neclaritatea sau o bancă pentru care elementul respectiv nu are aceeași greutate. Scopul verificării este să intri în discuție informat, nu să tragi singur concluzia că firma este acceptată ori respinsă de toate băncile.
Verificatorul poate fi folosit fără cont și este gratuit până la 31 decembrie 2026. Tocmai lipsa obligației de înregistrare îl face potrivit pentru o primă verificare, înainte să transmiți o cerere de credit sau să începi discuțiile despre un credit pentru o locuință.
Cele trei surse principale de informații ale dosarului de credit
Pentru o explicație simplă, informațiile principale dintr-un dosar de credit pot fi grupate în trei zone. Prima arată cum ai administrat creditele. A doua confirmă veniturile. A treia oferă context despre angajator. Banca le pune împreună și aplică propriile criterii.
Biroul de Credit și scorul FICO
Biroul de Credit arată creditele raportate, soldurile, eventualele întârzieri, interogările și alte informații despre relația ta cu finanțările. FICO Score de la Biroul de Credit este un indicator statistic între 300 și 850. Poate fi descris pe scurt ca o notă a modului în care ai abordat creditele, dar nu este o notă morală și nu reprezintă singur decizia băncii.
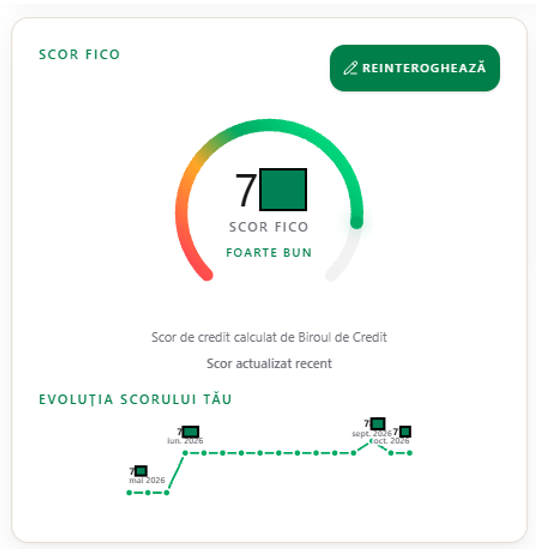
Prin Finovo poți consulta raportul Biroului de Credit și scorul FICO, atunci când scorul este disponibil în raport. Până la finalul anului 2026, prețul afișat pentru consultare este de 10 lei. Solicitarea propriului raport prin acest serviciu nu este o cerere nouă de credit și nu îți scade scorul FICO.
Raportul îți permite să vezi lista creditelor și datele care trebuie verificate înainte de aplicare. Dacă apare o informație incorectă, corectarea se cere instituției care a raportat-o. Finovo poate facilita accesul și lectura informațiilor, dar nu poate modifica datele și nu poate oferi o creștere a scorului.
Veniturile confirmate prin ANAF
A doua zonă privește venitul. Finanțatorul va folosi informațiile disponibile prin ANAF sau poate cere alte documente. Important nu este doar cât declari, ci ce venit acceptă banca, pe ce perioadă îl analizează și cât de constant îl consideră.
Finovo lucrează la integrarea unui flux pentru verificarea veniturilor din ANAF, cu disponibilitate planificată în primul trimestru din 2027. Până la lansare, această funcție trebuie privită ca o etapă în curs de implementare. Verificarea angajatorului disponibilă acum nu înlocuiește confirmarea veniturilor.
Informațiile despre angajator
A treia zonă este compania din care provine venitul tău. Aici pot conta datele publice despre identificarea firmei, activitatea ei și elementele pe care banca le consideră relevante pentru stabilitatea sau documentarea venitului. Unele informații pot fi clare, altele pot necesita o verificare suplimentară.
Noul instrument Finovo nu încearcă să ghicească algoritmul fiecărei bănci. Îți oferă o imagine inițială și semnalează posibile minusuri provenite din situația firmei. Astfel, poți întreba din timp dacă este nevoie de vechime suplimentară, adeverință, extras de cont sau alt document cerut de finanțator.
Criteriile interne ale băncii
Cele trei surse de informații nu produc singure o aprobare. Fiecare bancă are criterii interne privind veniturile acceptate, vechimea, gradul de îndatorare, angajatorul, produsul și garanția. O parte dintre reguli sunt comunicate public, iar o parte rămân în normele interne și nu pot fi reconstituite complet din exterior.
Aici ajută colaborarea cu un broker de credite. Un broker activ discută constant cu finanțatorii, pregătește dosare și primește răspunsuri privind documentele sau condițiile necesare. Nu are acces la algoritmi secreți și nu decide aprobarea, dar poate valida mai repede dacă profilul tău se potrivește criteriilor cunoscute pentru o anumită bancă.
Finovo este broker de credite, înscris în registrul ANPC ca intermediar de credite nelegat. Serviciul de brokeraj credite este gratuit pentru client. Instituția financiară rămâne cea care stabilește suma, dobânda, documentele și decizia finală.
Politica de creditare se poate schimba
Mai există un nivel care se vede greu într-o listă publică. Politica de creditare a unei bănci se poate schimba în funcție de perioada economică, apetitul de risc, produs, portofoliu și experiența recentă. Un profil acceptat ușor într-o etapă poate primi o analiză mai strictă câteva săptămâni mai târziu.
Schimbarea poate viza anumite forme de venit, domenii, categorii de firme sau tipuri de clienți. Nu este neapărat o regulă definitivă și nici nu înseamnă că toate băncile reacționează la fel. De aceea, o experiență veche povestită de un coleg nu este suficientă pentru a alege banca la care să aplici astăzi.
Un broker observă asemenea schimbări din dialogul cu băncile și din rezultatele dosarelor depuse: ce tipuri de cereri trec, unde se cer clarificări și în ce moment apar condiții noi. Această experiență nu garantează rezultatul următorului dosar, dar oferă o imagine mai actuală decât o regulă auzită acum un an.
Calculatorul care pornește de la venitul declarat
Înainte de verificări și documente, Finovo oferă gratuit și un calculator de credit. Poți introduce venitul tău sau orice alt venit de test ca să compari scenarii. Valoarea declarată este folosită pentru simulare și nu devine automat venit eligibil în analiza băncii.
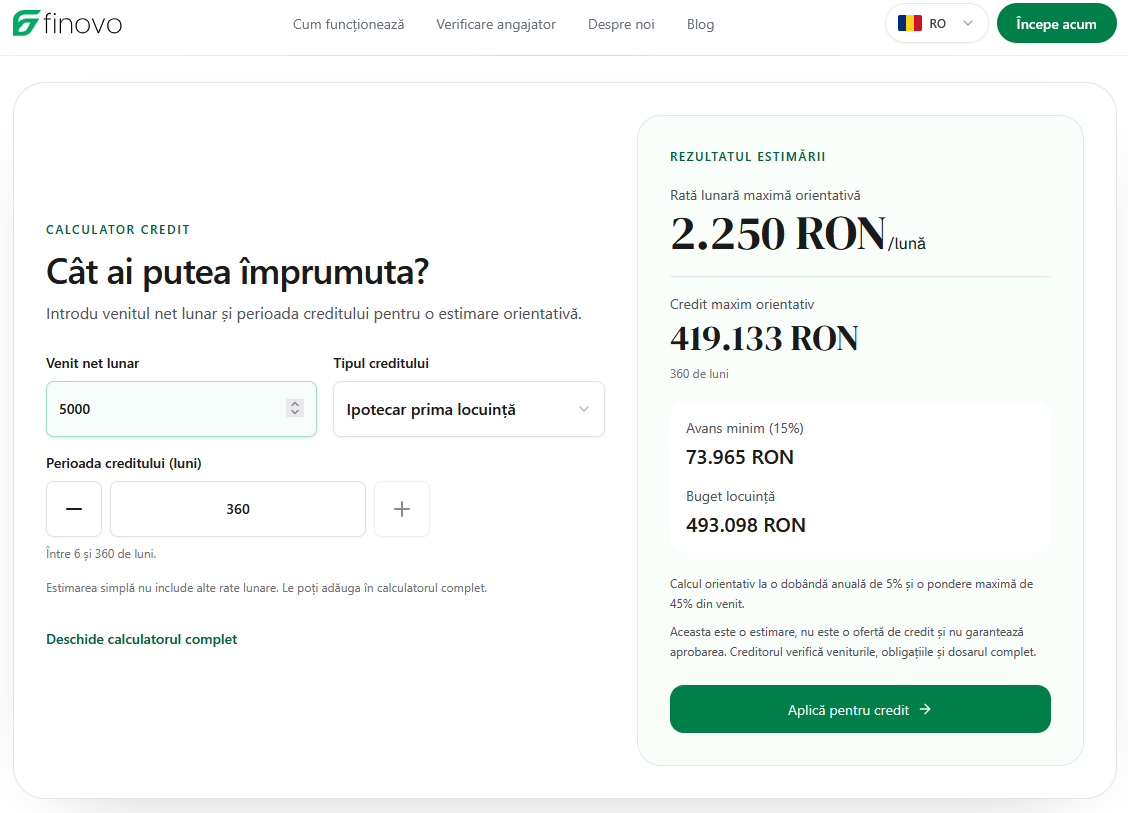
Pentru un scenariu de credit pentru casă, calculatorul te ajută să estimezi ce avans ar trebui să strângi, care poate fi creditul maxim, ce preț maxim al locuinței rezultă și ce rată lunară ar putea corespunde datelor introduse. Poți schimba venitul, obligațiile, durata sau avansul pentru a vedea cum se modifică estimarea.
Calculatorul este util pentru buget, nu pentru aprobarea creditului. Rezultatul nu include toate criteriile interne, verificarea angajatorului, istoricul complet și politica de creditare din ziua analizei. Tocmai de aceea, simularea, raportul FICO, verificarea firmei și discuția cu brokerul se completează între ele.
Ordinea utilă înainte de aplicare
Poți începe cu o simulare de venit și rată, apoi verifici raportul Biroului de Credit și scorul FICO. În etapa următoare consulți informațiile despre angajator. Dacă apar semnale sau neclarități, le discuți cu brokerul înainte să trimiți cererea de credit către banca potrivită.
Această ordine nu îți promite aprobarea. Îți reduce însă numărul de necunoscute. Vezi ce ține de istoricul tău, ce ține de venit, ce poate veni din situația firmei și ce trebuie confirmat direct cu banca.
Verificatorul de angajator aduce în fața solicitantului o informație care până acum apărea mai ales în analiza creditorului. Este gratuit până la finalul lui 2026, nu cere cont și nu transformă rezultatul într-un rating. Pentru prima dată în România, orice persoană poate face centralizat această verificare înainte să își aleagă banca sau să își depună dosarul.
Un credit începe cu o întrebare despre sumă, dar se aprobă după mai multe verificări. Când îți cunoști raportul de credit, venitul, angajatorul și variantele disponibile, poți discuta cu banca dintr-o poziție mai bine informată. Finovo construiește un traseu care pornește de la verificare și ajunge, dacă alegi să continui, la pregătirea dosarului prin serviciile de brokeraj, până la decizia finanțatorului. Pe tot parcursul ai pe cineva alături care să-ți explice orice poate fi neclar.